Domain cattenom.de kaufen?
Wir ziehen mit dem Projekt
cattenom.de um.
Sind Sie am Kauf der Domain
cattenom.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cattenom.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **

Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Radioaktivität - Band I, Fachbücher von Michael WiescherDas Fachbuch "Radioaktivität - Band I" von Michael Wiescher bietet eine umfassende Auseinandersetzung mit dem Thema Radioaktivität, das oft kontrovers diskutiert wird. Es beleuchtet sowohl die Gefahren als auch die Nutzen der Kernenergie und geht darüber hinaus auf die natürlichen Vorkommen und vielfältigen Anwendungen von Radioaktivität ein. Der erste Teil des Buches behandelt die Entdeckungsgeschichte sowie die physikalischen und biologischen Gesetzmässigkeiten der Radioaktivität. Im zweiten Teil wird die Radioaktivität als natürliche Erscheinung betrachtet, beginnend mit ihrem Ursprung in den Sternen, lange bevor unser Sonnensystem entstand. Wiescher erläutert, wie die innere Radioaktivität der Erde deren Dynamik beeinflusst und die Existenz von Leben ermöglicht. Zudem werden die externen und internen Strahlungsquellen, denen Menschen ausgesetzt sind, sowie deren mögliche Auswirkungen auf die menschliche Entwicklung thematisiert.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kermi Demontageservice inklusive Entsorgung der.. - DienstleistungKermi Demontageservice inklusive Entsorgung der Altkabine (für DE, AT) - Die Fakten - beinhaltet die Demontage einer Duschkabine, Säubern und Entfernen von Silikonresten - nur in Verbindung mit Montage am gleichen Tag - Service gilt für Demontageaufträge in Deutschland und Österrich - Angebot gilt nur in Zusammenhang mit dem Kauf einer Dusche/Faltwand bei Duschmeister Voraussetzungen - Montagetermin am gleichen Tag - Ihre Angaben: - Name, Straße, Postleizahl, Ort (Montageanschrift) - Telefonnummer zur Terminabsprache Bestellung / Zahlung Der Auftrag für das Aufmaß wird durch die Bestellung und Bezahlung des Kunden bei Duschmeister GmbH & Co KG verbindlich erteilt.309,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulte EMS - Demontagepaket inkl. Entsorgung.. - DuschkabineSchulte EMS - Demontagepaket inkl. Entsorgung (Errechnung durch individuelle Aufwandsanalyse) - Die Fakten - beinhaltet die Demontage und Entsorgung der folgenden vorhandenen Elemente des Duschplatzes: - Altkabine - Duschsystem - Duschwanne - Kleinteile (wie Ablagen, Haltegriffe, etc.) Voraussetzungen Dieser Service ist nur in Verbindung mit einer Bestellung einer Teilsanierung inkl. Aufmaß- und Beratungstermin durch Schulte bestellbar. Nach dem Aufmaß- und Beratungstermin wird entschieden, ob die Teilsanierung und somit die Demontage des Duschplatzes stattfinden kann. Haftungsausschluss Für Schäden im Bad im Zuge der Demontage wird keinerlei Haftung übernommen, mit Ausnahme grober Fahrlässigkeit und Vorsatz. Aufpreise Bei aufwändigeren Demontagen wird ein individueller Aufpreis berechnet. Bitte berücksichtigen Sie, dass es im Verlauf der Arbeiten zu eventuell erst später erkennbaren Mehrkosten kommen kann. Diese Arbeiten werden Ihnen nachträglich verrechnet.297,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Casio Tischrechner MS-200DQ, 12 Stellen, LC-Display, Steuerberechnung, Gewinnermittlung, Batterie-/Solarbetrieb, B 101 x H 154,5 mm, schwarzHighlights: * 12-stelliges LC-Display für klare Ergebnisse * Steuerberechnung und Gewinnermittlung integriert * Duale Energieversorgung: Solar und Batterie * Mehrwertsteuer-Funktion für schnelle Kalkulationen * Kompakt für den Schreibtisch * Farbvariante wählbar: Schwarz oder WeißWas leistet der Casio Tischrechner MS-200DQ? Der Casio Tischrechner MS-200DQ ist ein funktionales Gerät mit 12-stelligem LC-Display für zuverlässige Alltagsberechnungen im Büro und Homeoffice. Sie kalkulieren Steuern und ermitteln Gewinne direkt über die integrierten Tasten, ohne Zwischenschritte. Die duale Energieversorgung über Solar und Batterie sorgt dafür, dass Ihnen auch bei wechselnden Lichtverhältnissen stabile Ergebnisse vorliegen. Nutzen Sie die Mehrwertsteuer-Funktion, um Bruttopreise, Nettopreise und Steueranteile effizient zu berechnen. * 12-stelliges Display * Steuer-/Gewinnfunktion * Solar + BatterieWie passt der Tischrechner in Ihren Arbeitsalltag? Mit seinem kompakten Format bleibt Ihr Schreibtisch aufgeräumt, während Sie Berechnungen zügig erledigen. Das LCD-Display ist gut ablesbar. Wählen Sie die passende Farbvariante in Schwarz oder Weiß, damit der Rechner sich stimmig in Ihre Umgebung einfügt. Sie profitieren von einer klaren, sachlichen Bedienung für transparente Resultate. * Kompakte Bauform * Gut ablesbares LCD * Farben: Schwarz oder WeißEckdaten für die Planung Der MS-200DQ verfügt über ein LC-Display, arbeitet mit Batterie und Solar und unterstützt die Mehrwertsteuer-Funktion. Sie erhalten ein leichtes Gerät für flexibles Arbeiten am Arbeitsplatz oder unterwegs. Die robuste Ausführung ist für den täglichen Einsatz konzipiert und erleichtert wiederkehrende Kalkulationen. * Gesamtmaße: B 101 x T 18,8 x H 154,5 mm * Gewicht: ca. 0,133 kg * Mehrwertsteuer-Funktion * Mit LC-Display19,03 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
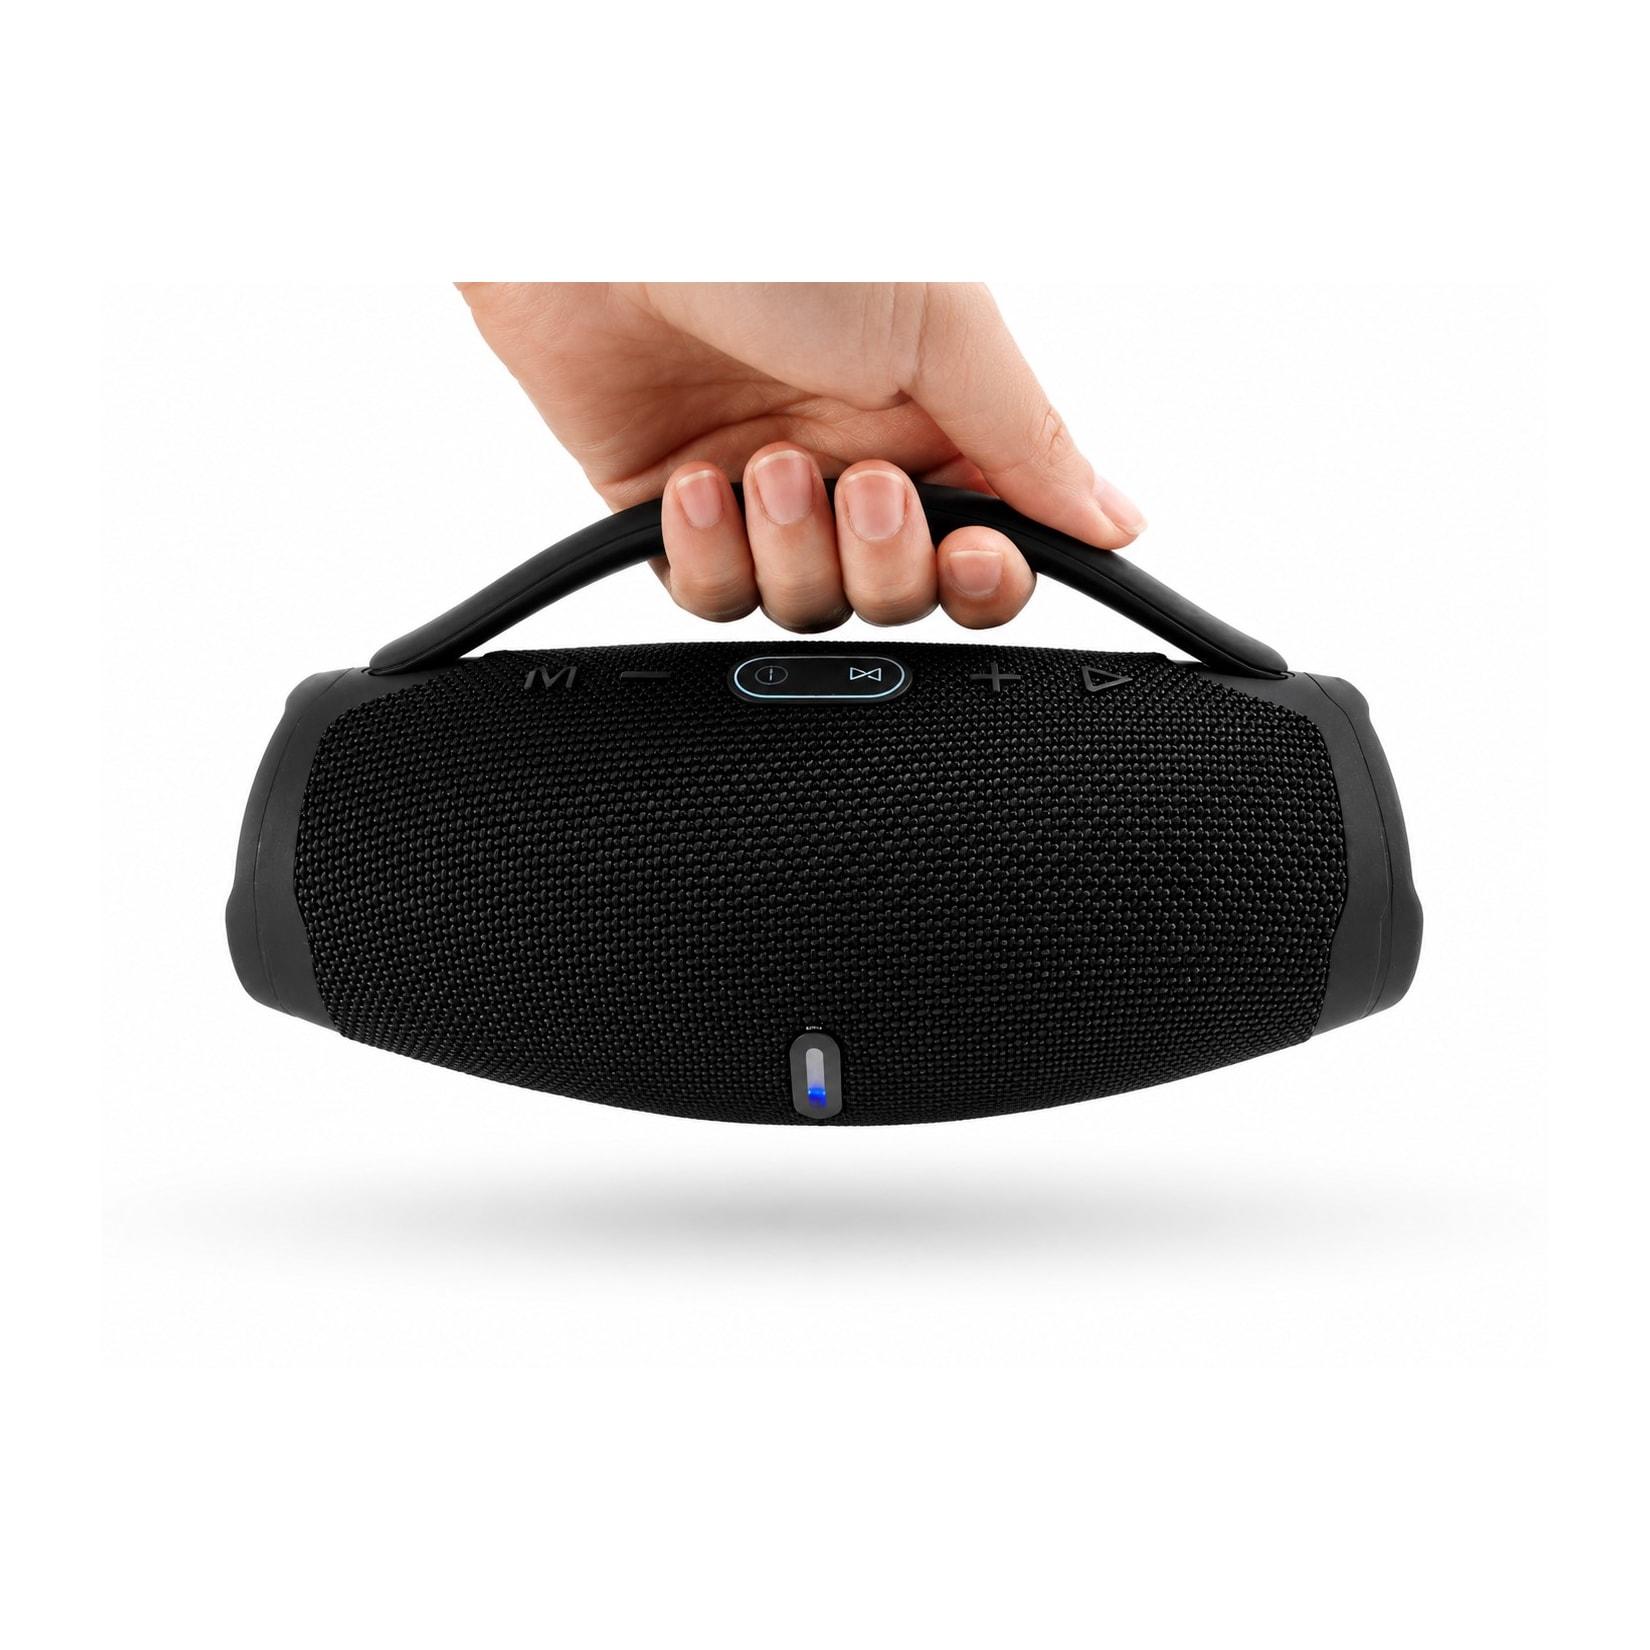
JTC-24 Tragbares Notfallradio 228WB, Sicherheit und Energie, überall dabeiBluetooth Lautsprecher 10W – Kabellos Tragbar, Outdoor Lautsprecher, Mini Speaker für Party, Garten, Zuhause, schnelles Laden, robuste Musikbox Der kompakte Bluetooth Lautsprecher mit 10W Leistung bietet starken Sound in einem tragbaren For29,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Radioaktivität - Band I, Fachbücher von Michael WiescherDas Fachbuch "Radioaktivität - Band I" von Michael Wiescher bietet eine umfassende Auseinandersetzung mit dem Thema Radioaktivität, das oft kontrovers diskutiert wird. Es beleuchtet sowohl die Gefahren als auch die Nutzen der Kernenergie und geht darüber hinaus auf die natürlichen Vorkommen und vielfältigen Anwendungen von Radioaktivität ein. Der erste Teil des Buches behandelt die Entdeckungsgeschichte sowie die physikalischen und biologischen Gesetzmässigkeiten der Radioaktivität. Im zweiten Teil wird die Radioaktivität als natürliche Erscheinung betrachtet, beginnend mit ihrem Ursprung in den Sternen, lange bevor unser Sonnensystem entstand. Wiescher erläutert, wie die innere Radioaktivität der Erde deren Dynamik beeinflusst und die Existenz von Leben ermöglicht. Zudem werden die externen und internen Strahlungsquellen, denen Menschen ausgesetzt sind, sowie deren mögliche Auswirkungen auf die menschliche Entwicklung thematisiert.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Kermi Demontageservice inklusive Entsorgung der.. - DienstleistungKermi Demontageservice inklusive Entsorgung der Altkabine (für DE, AT) - Die Fakten - beinhaltet die Demontage einer Duschkabine, Säubern und Entfernen von Silikonresten - nur in Verbindung mit Montage am gleichen Tag - Service gilt für Demontageaufträge in Deutschland und Österrich - Angebot gilt nur in Zusammenhang mit dem Kauf einer Dusche/Faltwand bei Duschmeister Voraussetzungen - Montagetermin am gleichen Tag - Ihre Angaben: - Name, Straße, Postleizahl, Ort (Montageanschrift) - Telefonnummer zur Terminabsprache Bestellung / Zahlung Der Auftrag für das Aufmaß wird durch die Bestellung und Bezahlung des Kunden bei Duschmeister GmbH & Co KG verbindlich erteilt.309,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulte EMS - Demontagepaket inkl. Entsorgung.. - DuschkabineSchulte EMS - Demontagepaket inkl. Entsorgung (Errechnung durch individuelle Aufwandsanalyse) - Die Fakten - beinhaltet die Demontage und Entsorgung der folgenden vorhandenen Elemente des Duschplatzes: - Altkabine - Duschsystem - Duschwanne - Kleinteile (wie Ablagen, Haltegriffe, etc.) Voraussetzungen Dieser Service ist nur in Verbindung mit einer Bestellung einer Teilsanierung inkl. Aufmaß- und Beratungstermin durch Schulte bestellbar. Nach dem Aufmaß- und Beratungstermin wird entschieden, ob die Teilsanierung und somit die Demontage des Duschplatzes stattfinden kann. Haftungsausschluss Für Schäden im Bad im Zuge der Demontage wird keinerlei Haftung übernommen, mit Ausnahme grober Fahrlässigkeit und Vorsatz. Aufpreise Bei aufwändigeren Demontagen wird ein individueller Aufpreis berechnet. Bitte berücksichtigen Sie, dass es im Verlauf der Arbeiten zu eventuell erst später erkennbaren Mehrkosten kommen kann. Diese Arbeiten werden Ihnen nachträglich verrechnet.297,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Breuer Demontageservice inklusive Entsorgung der.. - DuschkabineBreuer Demontageservice inklusive Entsorgung der Altkabine (für DE, AT, NL) - Die Fakten - beinhaltet Demontage einer Duschkabine, säubern und entfernen von Silikonresten - Entsorgung der alten Duschkabine - keine Silikonarbeiten an den Wandanschlussfugen zwischen Fliesen und Duschbecken aus Gründen der Gewährleistung - nur in Verbindung mit Montage- oder Aufmaßservice am gleichen Tag - Service gilt für Demontageaufträge in Deutschland, Österreich und den Niederlanden - Angebot gilt nur in Zusammenhang mit einem Kauf einer neuen Dusche/Faltwand bei Duschmeister Voraussetzungen - Montage- oder Aufmaßtermin am gleichen Tag - Ihre Angaben: - Name, Straße, Postleizahl, Ort (Montageanschrift) - Telefonnummer zur Terminabsprache Bestellung / Zahlung Der Auftrag für das Aufmaß wird durch die Bestellung und Bezahlung des Kunden bei Duschmeister GmbH & Co KG verbindlich erteilt.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IT-SicherheitIT-Sicherheit , Technologien und Best Practices für die Umsetzung im Unternehmen , Sport-Gewindefahrwerk > Sportfederung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20241011, Produktform: Leinen, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Lang, Michael~Löhr, Hans, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 444, Keyword: Cyber Security; Cyberabwehr; Datenschutz; Hacking; ISO 27001; IT-Infrastruktur; IT-Sicherheit; Informationssicherheit; Risikoanalyse, Fachschema: Datensicherheit / Netz~EDV / Theorie / Sicherheit~Hacker (EDV)~Datenschutz~Datensicherheit~Datensicherung~Sicherheit / Datensicherheit, Fachkategorie: Computerkriminalität, Hacking~Netzwerksicherheit, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Datenschutz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 246, Breite: 180, Höhe: 31, Gewicht: 948, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2823581,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.