Domain cattenom.de kaufen?
Wir ziehen mit dem Projekt
cattenom.de um.
Sind Sie am Kauf der Domain
cattenom.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cattenom.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **

Ähnliche Suchbegriffe für Erfolgskonten
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
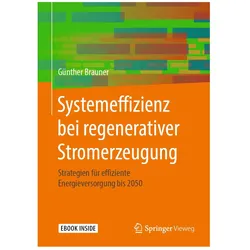
Systemeffizienz bei regenerativer Stromerzeugung, Fachbücher von Günther BraunerIn diesem Buch wird eine genauere Analyse auf der Basis von viertelstündlichen Zeitreihen des Dargebots von Windenergie und Photovoltaik durchgeführt. Die Endnutzung einschliesslich Elektromobilität wird ebenfalls mit detaillierteren Zeitreihen der Lastprofile für Sommer und Winter und dabei jeweils für Wochentage und Wochenenden dargestellt. Die anschliessende Analyse klärt, ob die regenerativen Potenziale ausreichen, wie die optimalen Erzeugungsszenarien und Infrastrukturen der Zukunft aussehen können, wie es um die Leistbarkeit und die Umweltverträglichkeit steht.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kermi Demontageservice inklusive Entsorgung der.. - DienstleistungKermi Demontageservice inklusive Entsorgung der Altkabine (für DE, AT) - Die Fakten - beinhaltet die Demontage einer Duschkabine, Säubern und Entfernen von Silikonresten - nur in Verbindung mit Montage am gleichen Tag - Service gilt für Demontageaufträge in Deutschland und Österrich - Angebot gilt nur in Zusammenhang mit dem Kauf einer Dusche/Faltwand bei Duschmeister Voraussetzungen - Montagetermin am gleichen Tag - Ihre Angaben: - Name, Straße, Postleizahl, Ort (Montageanschrift) - Telefonnummer zur Terminabsprache Bestellung / Zahlung Der Auftrag für das Aufmaß wird durch die Bestellung und Bezahlung des Kunden bei Duschmeister GmbH & Co KG verbindlich erteilt.309,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **

Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
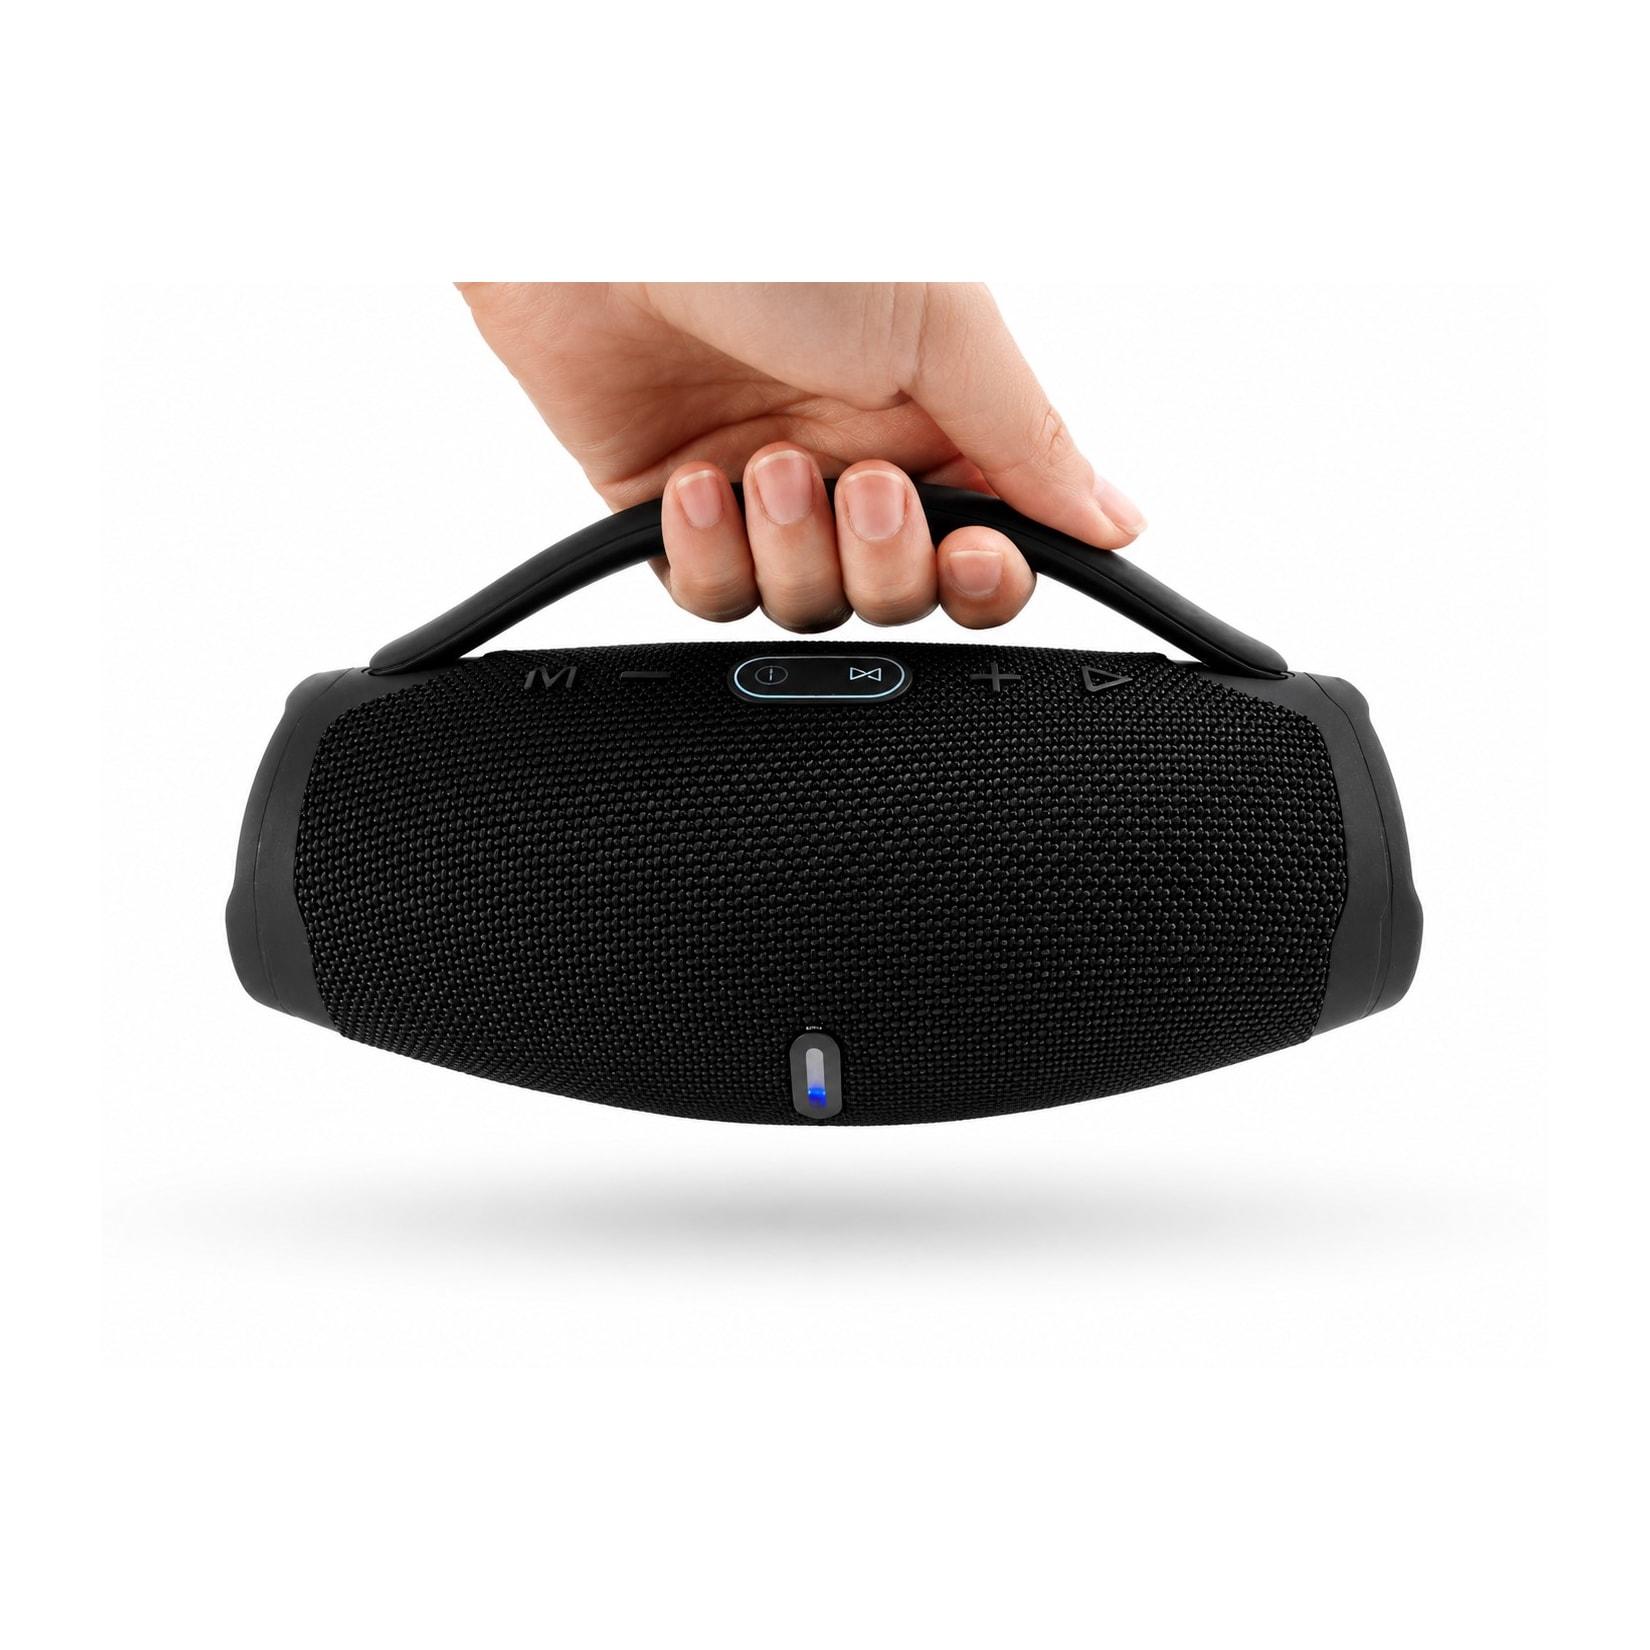
JTC-24 Tragbares Notfallradio 228WB, Sicherheit und Energie, überall dabeiBluetooth Lautsprecher 10W – Kabellos Tragbar, Outdoor Lautsprecher, Mini Speaker für Party, Garten, Zuhause, schnelles Laden, robuste Musikbox Der kompakte Bluetooth Lautsprecher mit 10W Leistung bietet starken Sound in einem tragbaren For29,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Radioaktivität - Band I, Fachbücher von Michael WiescherDas Fachbuch "Radioaktivität - Band I" von Michael Wiescher bietet eine umfassende Auseinandersetzung mit dem Thema Radioaktivität, das oft kontrovers diskutiert wird. Es beleuchtet sowohl die Gefahren als auch die Nutzen der Kernenergie und geht darüber hinaus auf die natürlichen Vorkommen und vielfältigen Anwendungen von Radioaktivität ein. Der erste Teil des Buches behandelt die Entdeckungsgeschichte sowie die physikalischen und biologischen Gesetzmässigkeiten der Radioaktivität. Im zweiten Teil wird die Radioaktivität als natürliche Erscheinung betrachtet, beginnend mit ihrem Ursprung in den Sternen, lange bevor unser Sonnensystem entstand. Wiescher erläutert, wie die innere Radioaktivität der Erde deren Dynamik beeinflusst und die Existenz von Leben ermöglicht. Zudem werden die externen und internen Strahlungsquellen, denen Menschen ausgesetzt sind, sowie deren mögliche Auswirkungen auf die menschliche Entwicklung thematisiert.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Systemeffizienz bei regenerativer Stromerzeugung, Fachbücher von Günther BraunerIn diesem Buch wird eine genauere Analyse auf der Basis von viertelstündlichen Zeitreihen des Dargebots von Windenergie und Photovoltaik durchgeführt. Die Endnutzung einschliesslich Elektromobilität wird ebenfalls mit detaillierteren Zeitreihen der Lastprofile für Sommer und Winter und dabei jeweils für Wochentage und Wochenenden dargestellt. Die anschliessende Analyse klärt, ob die regenerativen Potenziale ausreichen, wie die optimalen Erzeugungsszenarien und Infrastrukturen der Zukunft aussehen können, wie es um die Leistbarkeit und die Umweltverträglichkeit steht.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
Ähnliche Suchbegriffe für Erfolgskonten
-
Kermi Demontageservice inklusive Entsorgung der.. - DienstleistungKermi Demontageservice inklusive Entsorgung der Altkabine (für DE, AT) - Die Fakten - beinhaltet die Demontage einer Duschkabine, Säubern und Entfernen von Silikonresten - nur in Verbindung mit Montage am gleichen Tag - Service gilt für Demontageaufträge in Deutschland und Österrich - Angebot gilt nur in Zusammenhang mit dem Kauf einer Dusche/Faltwand bei Duschmeister Voraussetzungen - Montagetermin am gleichen Tag - Ihre Angaben: - Name, Straße, Postleizahl, Ort (Montageanschrift) - Telefonnummer zur Terminabsprache Bestellung / Zahlung Der Auftrag für das Aufmaß wird durch die Bestellung und Bezahlung des Kunden bei Duschmeister GmbH & Co KG verbindlich erteilt.309,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulte EMS - Demontagepaket inkl. Entsorgung.. - DuschkabineSchulte EMS - Demontagepaket inkl. Entsorgung (Errechnung durch individuelle Aufwandsanalyse) - Die Fakten - beinhaltet die Demontage und Entsorgung der folgenden vorhandenen Elemente des Duschplatzes: - Altkabine - Duschsystem - Duschwanne - Kleinteile (wie Ablagen, Haltegriffe, etc.) Voraussetzungen Dieser Service ist nur in Verbindung mit einer Bestellung einer Teilsanierung inkl. Aufmaß- und Beratungstermin durch Schulte bestellbar. Nach dem Aufmaß- und Beratungstermin wird entschieden, ob die Teilsanierung und somit die Demontage des Duschplatzes stattfinden kann. Haftungsausschluss Für Schäden im Bad im Zuge der Demontage wird keinerlei Haftung übernommen, mit Ausnahme grober Fahrlässigkeit und Vorsatz. Aufpreise Bei aufwändigeren Demontagen wird ein individueller Aufpreis berechnet. Bitte berücksichtigen Sie, dass es im Verlauf der Arbeiten zu eventuell erst später erkennbaren Mehrkosten kommen kann. Diese Arbeiten werden Ihnen nachträglich verrechnet.297,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Breuer Demontageservice inklusive Entsorgung der.. - DuschkabineBreuer Demontageservice inklusive Entsorgung der Altkabine (für DE, AT, NL) - Die Fakten - beinhaltet Demontage einer Duschkabine, säubern und entfernen von Silikonresten - Entsorgung der alten Duschkabine - keine Silikonarbeiten an den Wandanschlussfugen zwischen Fliesen und Duschbecken aus Gründen der Gewährleistung - nur in Verbindung mit Montage- oder Aufmaßservice am gleichen Tag - Service gilt für Demontageaufträge in Deutschland, Österreich und den Niederlanden - Angebot gilt nur in Zusammenhang mit einem Kauf einer neuen Dusche/Faltwand bei Duschmeister Voraussetzungen - Montage- oder Aufmaßtermin am gleichen Tag - Ihre Angaben: - Name, Straße, Postleizahl, Ort (Montageanschrift) - Telefonnummer zur Terminabsprache Bestellung / Zahlung Der Auftrag für das Aufmaß wird durch die Bestellung und Bezahlung des Kunden bei Duschmeister GmbH & Co KG verbindlich erteilt.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.